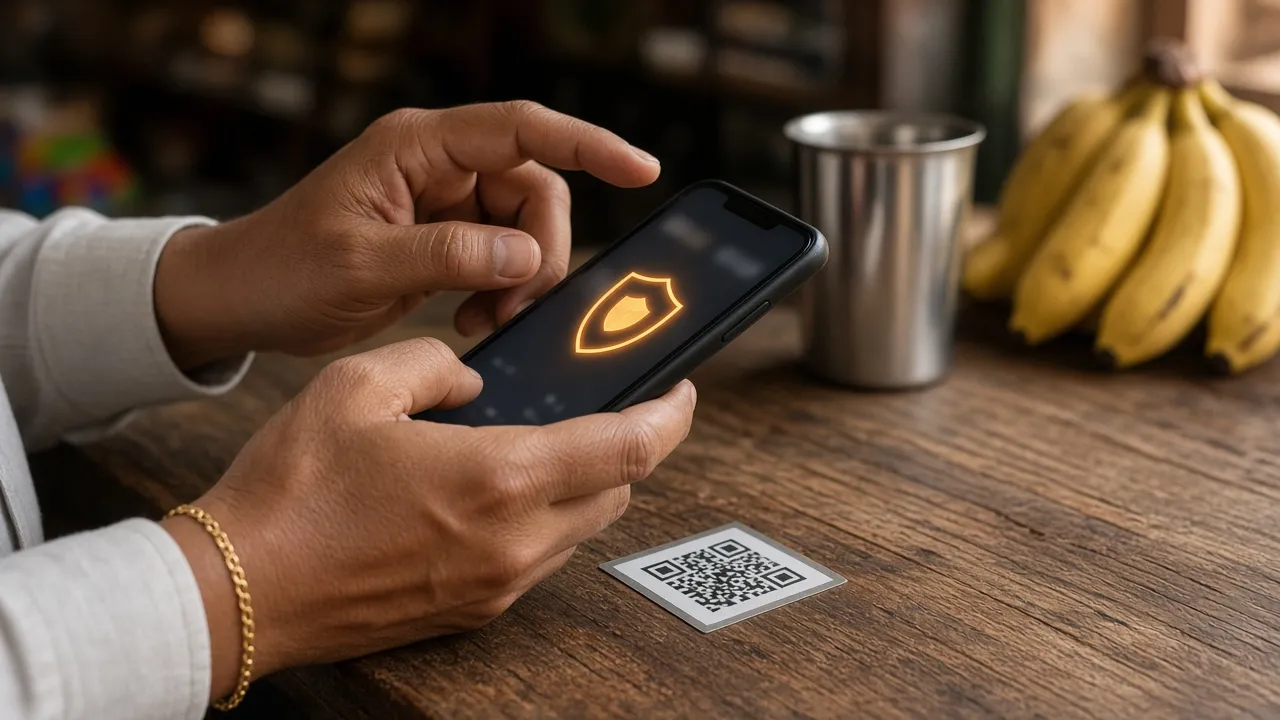

காய்கறிக் கடையிலிருந்து மின் கட்டணம் வரை இன்று பெரும்பாலானோர் Google Pay, PhonePe, Paytm, BHIM போன்ற UPI (Unified Payments Interface – ஒருங்கிணைந்த பணப் பரிவர்த்தனை முறை) செயலிகள் மூலமே பணம் செலுத்துகிறோம். ஒரு நொடியில் பணம் போய்ச் சேரும் இந்த வசதிதான் மோசடிக்காரர்களுக்கும் வாய்ப்பாக மாறியிருக்கிறது. தீபாவளி நெருங்கும் இந்த நேரத்தில் “ஆஃபர்”, “கேஷ்பேக்”, “ரீஃபண்ட்” என்ற பெயரில் வரும் மோசடிகள் அதிகரிப்பது வழக்கம்.
UPI மோசடிகள் எப்படி நடக்கின்றன, அவற்றிலிருந்து தப்பிக்க என்ன செய்ய வேண்டும், ஒருவேளை பணத்தை இழந்துவிட்டால் உடனே என்ன செய்ய வேண்டும் என்பதை எளிமையாகப் பார்க்கலாம்.
முதலில் நினைவில் வைக்க வேண்டிய ஒரு விதி
பணம் பெறுவதற்கு UPI PIN தேவையே இல்லை. UPI PIN என்பது உங்கள் கணக்கிலிருந்து பணம் அனுப்பும்போது மட்டுமே போட வேண்டிய ரகசிய எண். “உங்களுக்குப் பணம் அனுப்புகிறோம், PIN போடுங்கள்” அல்லது “இந்த QR கோடை ஸ்கேன் செய்தால் பணம் வரும்” என்று யாராவது சொன்னால், அது நிச்சயம் மோசடிதான். மத்திய நிதி அமைச்சகத்தின் நிதிச் சேவைகள் துறையும் “UPI PIN போடுவதும் QR கோடை ஸ்கேன் செய்வதும் பணம் செலுத்த மட்டுமே, பணம் பெற அல்ல” என்று தெளிவாக எச்சரிக்கிறது.
பொதுவாக நடக்கும் UPI மோசடிகள்
1. QR கோடு மோசடி
OLX போன்ற தளங்களில் பழைய பொருளை விற்கும்போது, “வாங்குபவர்” என்று சொல்லிக்கொண்டு ஒருவர் QR கோடு அனுப்பி, “இதை ஸ்கேன் செய்தால் முன்பணம் வரும்” என்பார். ஸ்கேன் செய்து PIN போட்டால் உங்கள் பணம்தான் அவருக்குப் போகும்.
2. “தவறுதலாகப் பணம் அனுப்பிவிட்டேன்” மோசடி
உங்களுக்கு ஒரு போலி “பணம் வந்தது” SMS வரும். உடனே ஒருவர் அழைத்து, “தவறாக அனுப்பிவிட்டேன், திருப்பி அனுப்புங்கள்” என்று கெஞ்சுவார். எந்தப் பணமும் வந்திருக்காது. SMS-ஐ நம்பாமல், உங்கள் வங்கிச் செயலியில் நேரடியாக இருப்பைச் சரிபாருங்கள்.
3. போலி வாடிக்கையாளர் சேவை எண்கள்
பணம் சிக்கிக்கொண்டால் பலர் இணையத்தில் “customer care number” என்று தேடுகிறார்கள். அங்கே மோசடிக்காரர்கள் வைத்திருக்கும் போலி எண்களும் இருக்கும். அவர்கள் “உதவுகிறோம்” என்று சொல்லி, AnyDesk போன்ற திரைப் பகிர்வு (screen sharing) செயலியைப் பதிவிறக்கச் சொல்லி, உங்கள் போனையே கட்டுப்படுத்துவார்கள். வாடிக்கையாளர் சேவை எண்ணை எப்போதும் வங்கி அல்லது செயலியின் அதிகாரப்பூர்வ இணையதளம், செயலிக்குள் உள்ள “Help” பகுதியிலிருந்து மட்டுமே எடுங்கள்.
4. போலி லிங்க், ஆஃபர், லாட்டரி
“உங்களுக்கு ₹5,000 கேஷ்பேக்”, “KYC அப்டேட் செய்யாவிட்டால் கணக்கு முடக்கப்படும்”, “மின் இணைப்பு இன்று இரவு துண்டிக்கப்படும்” போன்ற அவசரப்படுத்தும் செய்திகளில் வரும் லிங்குகளைத் தொடாதீர்கள். அவசரப்படுத்துவதே மோசடியின் முதல் அடையாளம்.
5. கலெக்ட் ரிக்வெஸ்ட் பற்றி ஒரு நல்ல செய்தி
முன்பு “பணம் கேட்கும் கோரிக்கை” (Collect Request) அனுப்பி, அதை ஏற்கச் செய்து பணம் பறிக்கும் மோசடி அதிகம் நடந்தது. இதைத் தடுக்க, NPCI (இந்திய தேசியக் கொடுப்பனவுக் கழகம்) 2025 அக்டோபர் 1 முதல் தனிநபர்களுக்கு இடையிலான (P2P) கலெக்ட் ரிக்வெஸ்ட் வசதியை நிறுத்திவிட்டது. எனவே, ஒரு தனிநபர் பெயரில் பணம் கேட்கும் கோரிக்கை வருவது இனி வழக்கமானது அல்ல. ஆனால் வியாபாரிகளுக்கான (P2M) கோரிக்கைகள் தொடர்கின்றன; அதனால் எந்தக் கோரிக்கையையும் யாருடையது என்று பார்க்காமல் ஏற்காதீர்கள்.
பாதுகாப்பாக UPI பயன்படுத்த 8 எளிய பழக்கங்கள்
- UPI PIN, OTP, கார்டு CVV ஆகியவற்றை யாரிடமும் சொல்லாதீர்கள் – வங்கி ஊழியர், போலீஸ் என்று சொன்னாலும் கூட.
- பணம் அனுப்பும் முன் திரையில் தோன்றும் பெறுநரின் பெயரைச் சரிபாருங்கள்.
- போனுக்கும், UPI செயலிக்கும் தனித்தனி திரைப் பூட்டு (screen lock) வையுங்கள்.
- Play Store / App Store-இலிருந்து மட்டுமே செயலிகளைப் பதிவிறக்குங்கள்; தெரியாத APK கோப்புகளை நிறுவாதீர்கள்.
- தெரியாதவர் சொல்வதைக் கேட்டு திரைப் பகிர்வுச் செயலிகளை நிறுவாதீர்கள்.
- தினசரி பரிவர்த்தனை வரம்பைக் குறைவாக வைத்துக்கொள்ளுங்கள் (பல செயலிகளில் இந்த வசதி உள்ளது).
- வங்கியிலிருந்து வரும் SMS, மின்னஞ்சல் எச்சரிக்கைகளை அணைக்காதீர்கள்; ஒவ்வொரு பரிவர்த்தனையையும் கவனியுங்கள்.
- தெரியாத எண்ணிலிருந்து வரும் அழைப்புகளில் எச்சரிக்கையாக இருங்கள். வரவிருக்கும் அழைப்பாளர் பெயர் காட்சி (CNAP) வசதி யார் அழைக்கிறார்கள் என்பதை அறிய ஓரளவு உதவும்.
பணத்தை இழந்துவிட்டால் உடனே செய்ய வேண்டியவை
மோசடி நடந்த முதல் சில மணி நேரம் மிக முக்கியம். பணம் பல கணக்குகளுக்குத் தாவுவதற்கு முன் புகார் அளித்தால், அதை முடக்கி மீட்க வாய்ப்பு அதிகம். தாமதிக்காமல் இந்த வரிசையில் செயல்படுங்கள்:
- 1930-க்கு அழையுங்கள்: இது தேசிய சைபர் குற்ற உதவி எண் (கட்டணமில்லா). உங்கள் பெயர், மொபைல் எண், பணம் எடுக்கப்பட்ட வங்கி/வாலெட், கணக்கு எண் அல்லது UPI ID, பரிவர்த்தனை எண் (UTR/Transaction ID), தேதி, தொகை ஆகியவற்றைத் தயாராக வைத்திருங்கள்.
- ஒப்புகை எண்ணைப் பெறுங்கள்: அழைத்த பிறகு SMS/மின்னஞ்சலில் ஒரு ஒப்புகை (acknowledgement) எண் வரும்.
- 24 மணி நேரத்துக்குள் இணையப் புகார்: அந்த எண்ணைக் கொண்டு cybercrime.gov.in தளத்தில் முழுப் புகாரைப் பதிவு செய்ய வேண்டும். இது கட்டாயம் என்று தேசிய சைபர் குற்றப் புகார் தளத்தின் வழிகாட்டுதல் கூறுகிறது. நேரடியாகவும் இந்தத் தளத்தில் புகார் அளிக்கலாம்.
- வங்கிக்குத் தெரிவியுங்கள்: உங்கள் வங்கியின் அதிகாரப்பூர்வ வாடிக்கையாளர் சேவை எண் அல்லது கிளையில் புகார் அளித்து, கணக்கு/கார்டு/UPI-ஐ தற்காலிகமாக முடக்கச் சொல்லுங்கள். புகாருக்கு ஒப்புகை எண் வாங்க மறக்காதீர்கள்.
- செயலியிலும் புகார்: நீங்கள் பயன்படுத்திய UPI செயலியின் “Help/Report” பகுதியில் அந்தப் பரிவர்த்தனையைத் தேர்ந்தெடுத்துப் புகார் அளியுங்கள்.
- ஆதாரங்களைச் சேமியுங்கள்: பரிவர்த்தனை ஸ்கிரீன்ஷாட், மோசடி அழைப்பு எண், அனுப்பப்பட்ட மெசேஜ்கள் ஆகியவற்றை அழிக்காதீர்கள்.
- PIN, கடவுச்சொல்லை மாற்றுங்கள்: UPI PIN, நெட் பேங்கிங் கடவுச்சொல் ஆகியவற்றை உடனே மாற்றுங்கள்.
பணம் திரும்பக் கிடைக்குமா?
இது மோசடியின் வகையைப் பொறுத்தது. உங்களுக்குத் தெரியாமல் (PIN/OTP பகிராமல்) பணம் எடுக்கப்பட்டு, அந்தக் குறைபாடு வங்கியிடமோ அல்லது வேறு அமைப்பிலோ இருந்தால், வங்கியின் தகவல் வந்த மூன்று வேலை நாட்களுக்குள் நீங்கள் வங்கிக்குத் தெரிவித்தால், உங்களுக்கு இழப்பு இல்லை (zero liability) என்று RBI விதிகள் கூறுகின்றன. அத்தகைய தொகையை வங்கி 10 வேலை நாட்களுக்குள் உங்கள் கணக்கில் (தற்காலிகமாக) வரவு வைக்க வேண்டும்.
ஆனால் ஏமாற்றப்பட்டு நீங்களே PIN போட்டு பணம் அனுப்பியிருந்தால், அது “நீங்கள் அங்கீகரித்த பரிவர்த்தனை” என்றே கருதப்படும் வாய்ப்பு அதிகம். அப்போது பணம் திரும்பக் கிடைப்பது, எவ்வளவு வேகமாகப் புகார் அளித்து, அந்தப் பணம் முடக்கப்படுகிறது என்பதைப் பொறுத்தது. அதனால்தான் “உடனே 1930” என்பது மிக முக்கியம்.
மோசடியைப் புகார் செய்வதும் ஒரு சேவை
பணத்தை இழக்காவிட்டாலும், சந்தேகமான அழைப்பு, SMS, வாட்ஸ்அப் மெசேஜ்களை மத்திய தொலைத்தொடர்புத் துறையின் சஞ்சார் சாத்தி (Sanchar Saathi) தளத்தில் உள்ள “சக்ஷு” (Chakshu) வசதி மூலம் புகார் செய்யலாம். இது மற்றவர்கள் ஏமாறாமல் தடுக்க உதவும். வாட்ஸ்அப்பில் உங்கள் தனியுரிமையைப் பாதுகாக்கும் யூசர் நேம் வசதி பற்றியும் தெரிந்துகொள்ளுங்கள்.
வீட்டில் உள்ள பெரியவர்களுக்கும் சொல்லிக் கொடுங்கள்
மோசடிக்காரர்கள் பெரும்பாலும் வயதானவர்களையும், டிஜிட்டல் பணப் பரிவர்த்தனைக்குப் புதியவர்களையும் குறிவைக்கிறார்கள். வீட்டில் உள்ள பெற்றோர், தாத்தா பாட்டிகளுக்கு “PIN யாரிடமும் சொல்லக்கூடாது”, “தெரியாத அழைப்பில் பணம் பற்றிப் பேசினால் போனை வைத்துவிட்டு எங்களை அழையுங்கள்” என்ற இரண்டு விதிகளை மட்டுமாவது சொல்லிக் கொடுங்கள். 1930 என்ற எண்ணை அவர்கள் போனில் “சைபர் புகார்” என்று சேமித்து வையுங்கள். அவசர நேரத்தில் எண்ணைத் தேடும் நேரம் மிச்சமாகும்.
சுருக்கமாக
- பணம் பெற PIN வேண்டாம்; QR ஸ்கேன் = பணம் செலுத்துவது.
- அவசரப்படுத்தும் அழைப்பு, லிங்க் = எச்சரிக்கை மணி.
- ஏமாந்தால்: உடனே 1930 → 24 மணி நேரத்துக்குள் cybercrime.gov.in → வங்கிக்குப் புகார்.
தீபாவளிக் காலத்தில் ஷாப்பிங் அதிகமாக இருக்கும்; தீபாவளி, தன்தேரஸ் தங்க முதலீடு போன்ற பெரிய தொகைப் பரிவர்த்தனைகளைச் செய்யும்போது கூடுதல் கவனம் தேவை. சந்தேகம் வந்தால், பணம் அனுப்புவதை நிறுத்தி, ஒருமுறை யோசியுங்கள் – அந்த ஒரு நிமிடமே உங்கள் சேமிப்பைக் காப்பாற்றும்.
ஆதாரங்கள்
- National Cybercrime Reporting Portal: Citizen Financial Cyber Fraud Reporting – 1930 வழிமுறைகள்
- நிதி அமைச்சகம், நிதிச் சேவைகள் துறை: Cyber Security and Fintech
- RBI: Customer Protection – Limiting Liability in Unauthorised Electronic Banking Transactions
- BusinessLine: NPCI asks banks, payment apps to block UPI P2P collect request from October 1
- Sanchar Saathi – தொலைத்தொடர்புத் துறை